
PPh 21 karyawan adalah pajak atas penghasilan orang pribadi yang dipotong pemberi kerja dari gaji, tunjangan, bonus, dan THR sebelum penghasilan itu diterima. Bagi karyawan, pemotongan ini menjelaskan selisih antara angka di kontrak kerja dan angka di slip gaji. Bagi perusahaan, PPh Pasal 21 adalah rangkaian kewajiban berlapis: memotong, menyetor, melaporkan, dan menerbitkan bukti potong. Artikel ini menjawab kedua sisi tersebut dalam satu halaman, sekaligus memetakan risiko yang muncul ketika salah satu mata rantai itu terlewat.
Apa Itu PPh Pasal 21 dan Siapa yang Menanggungnya?
PPh Pasal 21 adalah pajak atas penghasilan yang diterima orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Pajak ini umumnya dipotong oleh pemberi kerja sebelum penghasilan dibayarkan kepada penerimanya.
Secara hukum, pihak yang menanggung beban PPh Pasal 21 adalah penerima penghasilan, yaitu karyawan itu sendiri. Namun dalam praktiknya perusahaan bertindak sebagai pemotong sekaligus penyetor pajak tersebut ke kas negara.
Perbedaan ini penting dan sering disalahpahami. Karyawan kerap merasa perusahaan yang membayarkan pajaknya, padahal perusahaan hanya memegang peran administratif sebagai pemotong. Konsekuensinya, kesalahan hitung tetap melekat pada perusahaan sebagai pemotong, sementara dampaknya dirasakan karyawan saat menyusun SPT Tahunan Orang Pribadi.
Tidak semua karyawan otomatis dipotong PPh 21. Besarnya pajak bergantung pada jumlah penghasilan yang diterima dan status perpajakan masing-masing karyawan. Apabila penghasilan masih berada di bawah batas Penghasilan Tidak Kena Pajak (PTKP), umumnya tidak terdapat PPh Pasal 21 yang harus dibayar.
Penghasilan Apa Saja yang Menjadi Objek PPh 21?
Objek PPh Pasal 21 tidak terbatas pada gaji pokok. Hampir seluruh imbalan yang diterima karyawan sehubungan dengan pekerjaannya menjadi bagian dari penghasilan bruto yang diperhitungkan.
Penghasilan bruto adalah total imbalan sebelum dikurangi apa pun. Inilah titik awal penghitungan PPh 21 karyawan, dan inilah pula komponen yang paling sering tidak lengkap dicatat oleh tim payroll.
- Gaji bulanan
- Bonus
- Tunjangan
- Tunjangan Hari Raya (THR)
- Honorarium
- Imbalan jasa tertentu
Tabel berikut merangkum perlakuan komponen penghasilan yang paling sering ditanyakan karyawan maupun tim HR.
| Komponen Penghasilan | Perlakuan dalam PPh Pasal 21 |
|---|---|
| Gaji bulanan | Objek PPh Pasal 21 dan diperhitungkan pada setiap masa pembayaran. |
| THR | Tambahan penghasilan yang pada prinsipnya menjadi objek PPh Pasal 21. |
| Bonus, tantiem, insentif, komisi | Pada umumnya termasuk objek PPh Pasal 21. |
| Uang lembur | Tambahan penghasilan yang menjadi bagian penghasilan bruto dan umumnya diperhitungkan. |
| Tunjangan jabatan | Bagian dari penghasilan karyawan dan menjadi objek PPh Pasal 21. |
| Tunjangan transportasi berupa uang | Pada umumnya dianggap tambahan penghasilan yang menjadi objek PPh Pasal 21. |
| Komponen BPJS | Dapat memengaruhi penghitungan penghasilan neto maupun bruto, sehingga berpengaruh pada PPh Pasal 21 terutang. |
PTKP: Alasan Dua Karyawan Bergaji Sama Bisa Beda Potongan
PTKP atau Penghasilan Tidak Kena Pajak adalah bagian penghasilan yang tidak dikenakan pajak. Besarnya berbeda tergantung status perpajakan wajib pajak, sehingga dua karyawan dengan gaji identik dapat memiliki potongan yang berbeda.
Status yang dimaksud mengacu pada kondisi keluarga karyawan pada saat penghitungan dilakukan.
- Tidak Kawin (TK) — status untuk karyawan yang belum atau tidak menikah.
- Kawin (K) — status untuk karyawan yang telah menikah.
- Jumlah tanggungan — angka di belakang kode status, misalnya TK/0 atau K/1, menunjukkan banyaknya tanggungan yang diakui.
Semakin banyak tanggungan yang diakui, umumnya semakin besar PTKP yang dapat digunakan. PTKP yang lebih besar berarti bagian penghasilan yang dikenakan pajak menjadi lebih kecil. Rincian angka untuk tiap kode status tersedia dalam tabel PTKP terbaru dan cara menentukan status PTKP Anda.
Karena itu pertanyaan populer “gaji berapa yang kena PPh 21” tidak memiliki satu jawaban tunggal. Ambang batasnya bergerak mengikuti status PTKP masing-masing karyawan dan komposisi penghasilan yang diterimanya sepanjang tahun.
Catatan Penting
Artikel ini sengaja tidak mencantumkan nominal PTKP maupun tabel tarif. Besaran tersebut diatur dalam ketentuan pelaksanaan yang dapat berubah, sehingga penghitungan Anda harus selalu mengacu pada ketentuan yang berlaku untuk tahun pajak berjalan, bukan pada angka yang dikutip dari artikel tahun sebelumnya.
Mengapa Potongan PPh 21 Karyawan Berubah Setiap Bulan?
Potongan berubah karena dasar penghitungannya ikut berubah. Perusahaan wajib memotong PPh Pasal 21 atas penghasilan karyawan sesuai ketentuan yang berlaku, dan pemotongan bulanan ini bertujuan agar kewajiban pajak karyawan terbayar bertahap sepanjang tahun. Mekanika hitungnya sendiri, mulai dari penentuan kategori tarif efektif bulanan sampai penghitungan ulang pada masa pajak terakhir, dibahas terpisah dalam panduan cara menghitung PPh 21 karyawan.
Setidaknya ada enam faktor yang membuat angka potongan bergerak dari bulan ke bulan.
- Pembayaran bonus pada masa tertentu
- Uang lembur yang jumlahnya tidak tetap
- Pembayaran THR menjelang hari raya
- Perubahan gaji akibat kenaikan atau penyesuaian
- Perubahan status keluarga yang memengaruhi PTKP
- Perubahan komposisi komponen tunjangan
Bonus dan THR adalah penyebab lonjakan yang paling sering dipersoalkan karyawan. Karena nilainya cukup besar, bonus sering kali menyebabkan tarif pajak yang dikenakan pada masa tersebut menjadi lebih tinggi dibanding bulan-bulan biasa.
Bagi HR dan finance, fluktuasi ini normal sepanjang bisa dijelaskan. Yang tidak normal adalah ketika perusahaan sendiri tidak mampu menunjukkan komponen mana yang menyebabkan kenaikan potongan tersebut. Ketiadaan penjelasan itu biasanya menandakan dokumentasi payroll yang belum rapi, bukan sekadar keluhan karyawan.
Bukti Potong PPh 21: Fungsi, Waktu Terbit, dan Formulirnya
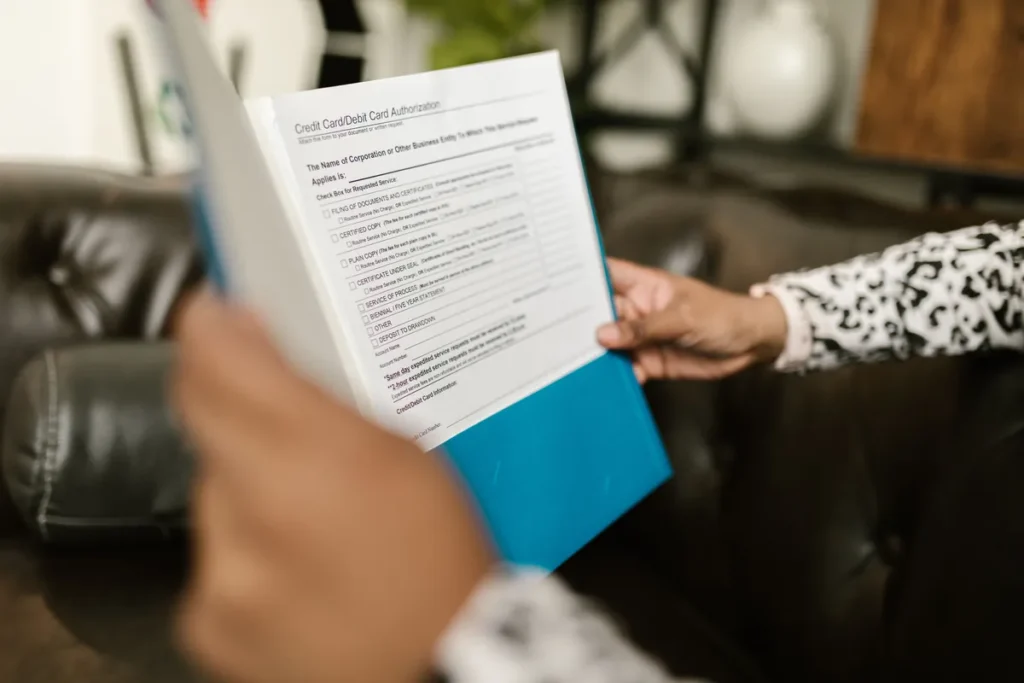
Bukti potong adalah dokumen yang menunjukkan bahwa pajak telah dipotong dan disetorkan oleh pemberi kerja. Dokumen ini sangat penting karena menjadi dasar pelaporan SPT Tahunan Orang Pribadi bagi karyawan.
Bukti potong umumnya diberikan perusahaan setelah berakhirnya tahun pajak, atau pada saat karyawan berhenti bekerja. Keduanya adalah momen yang tidak boleh terlewat oleh tim HR.
Di sinilah rantai kepatuhan sering putus. Ketika bukti potong belum diterbitkan atau belum terekam dengan benar dalam administrasi perpajakan, karyawan tidak memiliki dasar untuk menyusun SPT Tahunannya. Pastikan proses penerbitan dan perekaman bukti potong mengikuti ketentuan administrasi yang berlaku, termasuk mekanisme pada sistem Coretax DJP.
Formulir 1721-A1
Formulir 1721-A1 adalah bukti potong PPh Pasal 21 yang diberikan kepada karyawan swasta. Dokumen ini memuat empat informasi kunci yang dibutuhkan karyawan saat melapor.
- Total penghasilan setahun
- Total pajak yang dipotong
- Status PTKP
- Identitas wajib pajak
Formulir 1721-A2
Formulir 1721-A2 adalah bukti potong yang diberikan kepada Pegawai Negeri Sipil (PNS), anggota TNI, POLRI, dan pensiunan tertentu. Perbedaannya terletak pada golongan penerima penghasilan, bukan pada fungsi dokumennya.
| Aspek | Formulir 1721-A1 | Formulir 1721-A2 |
|---|---|---|
| Penerima | Karyawan swasta | PNS, TNI, POLRI, dan pensiunan tertentu |
| Fungsi | Bukti potong PPh Pasal 21 | Bukti potong PPh Pasal 21 |
| Kegunaan bagi penerima | Dasar pelaporan SPT Tahunan Orang Pribadi | Dasar pelaporan SPT Tahunan Orang Pribadi |
| Penerbit | Perusahaan pemberi kerja | Instansi pemberi kerja penerima penghasilan |
Kewajiban Pemberi Kerja: Memotong, Menyetor, dan Melaporkan
Pemberi kerja yang melakukan pemotongan PPh Pasal 21 wajib menyetorkan dan melaporkan pajak tersebut sesuai jadwal yang ditentukan Direktorat Jenderal Pajak. Pelaporan PPh Pasal 21 dilakukan setiap bulan, bukan setahun sekali.
Rangkaian kewajibannya dapat dipetakan menjadi lima langkah berurutan.
- Memotong PPh Pasal 21 pada saat penghasilan dibayarkan kepada penerima.
- Menyetorkan hasil pemotongan ke kas negara sesuai jadwal yang ditentukan.
- Melaporkan pemotongan tersebut dalam SPT Masa PPh Pasal 21 setiap masa pajak.
- Menerbitkan bukti potong bagi penerima penghasilan sesuai golongannya.
- Mendokumentasikan kertas kerja penghitungan agar dapat ditelusuri kembali di kemudian hari.
Langkah kelima adalah yang paling sering diabaikan. Perusahaan biasanya mampu menunjukkan bukti setor dan bukti lapor, tetapi kesulitan menunjukkan kertas kerja yang menjelaskan bagaimana angka tersebut terbentuk. Padahal kertas kerja itulah yang biasanya dibutuhkan ketika muncul permintaan penjelasan dari otoritas pajak.
Catatan Penting
Batas waktu penyetoran dan pelaporan ditetapkan oleh Direktorat Jenderal Pajak dan dapat berbeda antarjenis kewajiban. Susun kalender kepatuhan yang mengacu pada ketentuan yang berlaku pada tahun berjalan, bukan pada kebiasaan internal yang diwariskan dari tahun-tahun sebelumnya.
PPh 21 untuk Direktur, Komisaris, Tenaga Ahli, dan Pekerja Nonkaryawan
Kewajiban PPh Pasal 21 tidak berhenti pada karyawan tetap. Selama terdapat penghasilan yang menjadi objek pajak sehubungan dengan pekerjaan, jasa, atau kegiatan, kewajiban pemotongan dapat timbul.
- Direktur — direktur yang menerima penghasilan dari perusahaan dapat dikenakan PPh Pasal 21 sesuai ketentuan perpajakan yang berlaku.
- Komisaris — imbalan yang diterima komisaris pada prinsipnya merupakan objek pajak dan dapat dikenakan pemotongan sesuai ketentuan yang berlaku.
- Tenaga ahli — penghasilan tenaga ahli seperti dokter, pengacara, notaris, atau konsultan dapat dikenakan PPh Pasal 21 dengan mekanisme tertentu. Karena karakteristik penghasilannya berbeda dengan karyawan tetap, metode penghitungan yang digunakan juga dapat berbeda.
- Freelancer — dalam kondisi tertentu dikenakan PPh Pasal 21. Perlakuan pajaknya bergantung pada hubungan kerja, jenis jasa yang diberikan, serta pihak yang melakukan pembayaran.
- Karyawan kontrak — status kontrak atau tetap tidak secara otomatis menghilangkan kewajiban perpajakan.
Kategori tenaga ahli inilah yang paling sering salah diperlakukan, terutama pada perusahaan yang rutin membayar imbalan profesional. Pembahasan yang lebih spesifik tersedia pada ulasan kami mengenai kewajiban pajak dokter dan tenaga medis serta perpajakan advokat dan firma hukum.
Kesalahan Umum PPh 21 dan Empat Konsekuensinya
Kesalahan penghitungan PPh Pasal 21 menimbulkan empat konsekuensi: kurang bayar pajak, lebih bayar pajak, koreksi saat pemeriksaan pajak, dan sanksi administrasi. Karena itu penghitungan perlu dilakukan secara akurat dan terdokumentasi dengan baik.
Perusahaan yang tidak melakukan pemotongan sama sekali menghadapi risiko yang berbeda lagi. Perusahaan dapat dikenakan sanksi administrasi sesuai ketentuan perpajakan yang berlaku karena tidak menjalankan kewajibannya sebagai pemotong pajak.
| Konsekuensi | Apa Artinya | Arah Penanganan |
|---|---|---|
| Kurang bayar pajak | Jumlah yang dipotong dan disetor lebih kecil dari yang seharusnya. | Hitung ulang, identifikasi masa pajak yang terdampak, lalu tempuh pembetulan dan penyetoran kekurangan sesuai ketentuan. |
| Lebih bayar pajak | Karyawan dipotong melebihi kewajiban sebenarnya. | Telusuri penyebabnya pada data payroll dan status PTKP, lalu tempuh mekanisme yang tersedia sesuai ketentuan. |
| Koreksi saat pemeriksaan pajak | Otoritas pajak menetapkan angka berbeda dari yang dilaporkan perusahaan. | Siapkan kertas kerja, data payroll, dan rekonsiliasi pendukung sejak awal, bukan saat pemeriksaan berjalan. |
| Sanksi administrasi | Konsekuensi atas kewajiban pemotongan, penyetoran, atau pelaporan yang tidak dipenuhi. | Pastikan seluruh siklus bulanan berjalan tepat waktu dan terdokumentasi. |
Dalam praktik, kesalahan jarang muncul dari niat menghindar. Kesalahan muncul dari proses yang tidak rapi.
- Status PTKP karyawan tidak pernah diperbarui setelah ada perubahan status keluarga.
- Komponen lembur, THR, atau tunjangan tertentu tidak masuk ke dalam penghasilan bruto.
- Imbalan kepada tenaga ahli dan pekerja nonkaryawan diperlakukan seperti pembayaran biasa tanpa pemotongan.
- Bukti potong tidak diterbitkan tepat waktu, khususnya bagi karyawan yang berhenti bekerja di tengah tahun.
- Tidak ada rekonsiliasi atau ekualisasi antara biaya gaji dalam pembukuan dan dasar pengenaan PPh Pasal 21 yang dilaporkan.
Selisih antara biaya gaji di pembukuan dan objek PPh Pasal 21 yang dilaporkan kerap menjadi pemicu permintaan penjelasan dari otoritas pajak. Jika perusahaan Anda pernah menerima SP2DK atau surat permintaan penjelasan atas data dan keterangan, alur penanganannya kami bahas terpisah dalam artikel mengenai SP2DK, pemeriksaan, keberatan, dan banding pajak.
Kapan Perusahaan Perlu Pendampingan Konsultan Pajak?
Pendampingan mulai bernilai ketika jumlah karyawan bertambah, komponen penghasilan makin beragam, atau perusahaan pernah menerima koreksi atas PPh 21 karyawan. Pada titik itu, risiko terbesar bukan pada rumus, melainkan pada proses yang tidak terkontrol.
AFPonTax membantu perusahaan pada delapan area berikut.
- Perhitungan PPh Pasal 21 karyawan
- Rekonsiliasi payroll dan pajak
- Review kepatuhan PPh Pasal 21
- Penyusunan bukti potong
- Pelaporan PPh Pasal 21
- Implementasi Coretax
- Pendampingan pemeriksaan pajak terkait payroll
- Penyusunan SOP perpajakan SDM
Delapan area itu terbagi ke dalam beberapa layanan AFPonTax. Pekerjaan rutin bulanan seperti penghitungan, penyusunan bukti potong, dan pelaporan masuk ke Tax Compliance atau Retainer. Pemeriksaan menyeluruh atas kepatuhan tahun-tahun sebelumnya, termasuk rekonsiliasi payroll dan pajak, ditangani melalui Tax Review. Apabila hasil pemeriksaan berlanjut menjadi sengketa, pendampingannya berada di ranah Tax Attorney.
Dengan pengelolaan yang tepat, perusahaan dapat meminimalkan risiko koreksi dan sanksi perpajakan di masa depan. Sama pentingnya, karyawan Anda menerima bukti potong tepat waktu dan dapat menyelesaikan SPT Tahunannya tanpa hambatan.
Disclaimer: ketentuan perpajakan dapat berubah sewaktu-waktu dan penerapannya bergantung pada fakta serta dokumen masing-masing perusahaan. Artikel ini bersifat informatif dan bukan pengganti nasihat profesional atas kasus spesifik Anda.
Panduan Lanjutan
- Cara Menghitung PPh 21 dengan Skema TER — menguraikan dua rumus dalam satu tahun pajak, yaitu tarif efektif bulanan untuk Masa Pajak Januari sampai November dan penghitungan ulang pajak setahun pada Masa Pajak Terakhir.
- Tabel PTKP Terbaru dan Kode Statusnya — memuat besaran PTKP setahun untuk setiap kode status TK, K, dan K/I sekaligus cara menentukan status Anda berikut batas tanggungan yang diakui.
Pastikan PPh 21 Perusahaan Anda Bersih Sebelum Diperiksa
Jika penghitungan payroll, penerbitan bukti potong, atau pelaporan bulanan Anda belum sepenuhnya terkendali, tim AFPonTax dapat mengambil alih melalui layanan Tax Compliance dan Retainer, menelusuri risiko tahun-tahun sebelumnya lewat Tax Review, serta mendampingi Anda dengan Tax Attorney apabila muncul sengketa atas hasil pemeriksaan.
Pertanyaan yang Sering Diajukan
Apa itu PPh Pasal 21 dan siapa yang wajib membayarnya?
PPh Pasal 21 adalah pajak atas penghasilan yang diterima orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Secara hukum yang menanggung pajak ini adalah penerima penghasilan, yaitu karyawan. Namun dalam praktiknya perusahaan atau pemberi kerja bertindak sebagai pemotong dan penyetor pajak tersebut ke kas negara.
Gaji berapa yang kena PPh 21?
Tidak ada satu angka yang berlaku untuk semua orang. Besarnya PPh Pasal 21 bergantung pada jumlah penghasilan yang diterima dan status perpajakan masing-masing karyawan. Apabila penghasilan masih berada di bawah batas Penghasilan Tidak Kena Pajak (PTKP), umumnya tidak terdapat PPh Pasal 21 yang harus dibayar.
Apa itu PTKP dan bagaimana status keluarga memengaruhi potongan pajak?
PTKP adalah Penghasilan Tidak Kena Pajak, yaitu bagian penghasilan yang tidak dikenakan pajak. Besarnya berbeda tergantung status wajib pajak, misalnya Tidak Kawin (TK), Kawin (K), dan jumlah tanggungan. Semakin banyak tanggungan yang diakui, umumnya semakin besar PTKP yang dapat digunakan sehingga potongan pajaknya menjadi lebih kecil.
Apakah THR dan bonus tahunan dikenakan PPh 21?
Ya. THR merupakan tambahan penghasilan yang pada prinsipnya menjadi objek PPh Pasal 21 dan diperhitungkan dalam perhitungan pajak karyawan. Bonus, tantiem, insentif, komisi, dan bentuk penghargaan lainnya juga pada umumnya termasuk objek PPh Pasal 21. Karena nilainya cukup besar, bonus sering kali menyebabkan tarif pajak yang dikenakan menjadi lebih tinggi dibanding bulan-bulan biasa.
Mengapa potongan PPh 21 saya berubah setiap bulan?
Karena besarnya pajak dipengaruhi banyak faktor yang nilainya tidak tetap. Faktor tersebut antara lain bonus, uang lembur, THR, perubahan gaji, perubahan status keluarga, dan perubahan komponen tunjangan. Selama komponen penghasilan bulanan Anda berubah, angka potongannya pun ikut berubah.
Apakah uang lembur dan tunjangan transportasi dikenakan PPh 21?
Ya untuk uang lembur, karena merupakan tambahan penghasilan yang menjadi bagian dari penghasilan bruto karyawan dan pada umumnya diperhitungkan dalam penghitungan PPh Pasal 21. Untuk tunjangan transportasi, pada umumnya juga dikenakan apabila diberikan dalam bentuk uang kepada karyawan, karena biasanya dianggap sebagai tambahan penghasilan yang menjadi objek PPh Pasal 21.
Apa itu bukti potong PPh 21 dan kapan karyawan menerimanya?
Bukti potong adalah dokumen yang menunjukkan bahwa pajak telah dipotong dan disetorkan oleh pemberi kerja. Dokumen ini penting karena digunakan sebagai dasar pelaporan SPT Tahunan Orang Pribadi. Bukti potong umumnya diberikan perusahaan setelah berakhirnya tahun pajak atau ketika karyawan berhenti bekerja.
Apa perbedaan formulir 1721-A1 dan 1721-A2?
Formulir 1721-A1 adalah bukti potong PPh Pasal 21 untuk karyawan swasta, memuat total penghasilan setahun, total pajak yang dipotong, status PTKP, dan identitas wajib pajak. Formulir 1721-A2 adalah bukti potong untuk Pegawai Negeri Sipil (PNS), anggota TNI, POLRI, dan pensiunan tertentu. Perbedaannya terletak pada golongan penerima penghasilan, bukan pada fungsi dokumennya.
Apakah PPh 21 harus dilaporkan setiap bulan?
Ya. Pemberi kerja yang melakukan pemotongan PPh Pasal 21 wajib menyetorkan dan melaporkan pajak tersebut sesuai jadwal yang ditentukan oleh Direktorat Jenderal Pajak. Karena itu perusahaan perlu memiliki kalender kepatuhan bulanan yang mengacu pada ketentuan yang berlaku pada tahun pajak berjalan.
Apa sanksi jika perusahaan tidak memotong atau salah menghitung PPh 21?
Perusahaan yang tidak melakukan pemotongan dapat dikenakan sanksi administrasi sesuai ketentuan perpajakan yang berlaku karena tidak menjalankan kewajibannya sebagai pemotong pajak. Kesalahan penghitungan dapat mengakibatkan kurang bayar pajak, lebih bayar pajak, koreksi saat pemeriksaan pajak, dan sanksi administrasi. Karena itu penghitungan PPh Pasal 21 perlu dilakukan secara akurat dan terdokumentasi dengan baik.
Apakah freelancer, tenaga ahli, dan karyawan kontrak dikenakan PPh 21?
Karyawan kontrak dikenakan PPh Pasal 21 karena status kontrak atau tetap tidak secara otomatis menghilangkan kewajiban perpajakan. Penghasilan tenaga ahli seperti dokter, pengacara, notaris, atau konsultan dapat dikenakan PPh Pasal 21 dengan mekanisme tertentu, dan metode penghitungannya dapat berbeda dari karyawan tetap. Untuk freelancer, dalam kondisi tertentu juga dikenakan, bergantung pada hubungan kerja, jenis jasa yang diberikan, serta pihak yang melakukan pembayaran.
Apakah direktur dan komisaris dikenakan PPh 21?
Ya. Direktur yang menerima penghasilan dari perusahaan dapat dikenakan PPh Pasal 21 sesuai ketentuan perpajakan yang berlaku. Imbalan yang diterima komisaris pada prinsipnya juga merupakan objek pajak dan dapat dikenakan pemotongan sesuai ketentuan yang berlaku.





