
Angsuran PPh Pasal 25 adalah cicilan Pajak Penghasilan yang dibayar setiap bulan selama tahun berjalan. Ini bukan pajak tambahan, melainkan pembayaran di muka atas pajak yang diperkirakan terutang pada akhir tahun. Persoalannya, angka bulanan itu berasal dari kondisi perpajakan tahun sebelumnya, sehingga sering kali tidak lagi mencerminkan kondisi usaha Anda hari ini.
Dari titik itu dua masalah klasik muncul. Perusahaan membayar terlalu besar sehingga arus kas operasional tertekan sepanjang tahun, atau terlalu kecil sehingga menghadapi kekurangan bayar yang besar saat pelaporan SPT Tahunan.
Apa Itu PPh Pasal 25?
PPh Pasal 25 adalah angsuran Pajak Penghasilan yang dibayarkan secara berkala setiap bulan selama tahun berjalan. Mekanisme ini dirancang agar wajib pajak tidak perlu melunasi seluruh Pajak Penghasilan sekaligus pada akhir tahun.
Fungsinya adalah pembayaran pajak di muka atas Pajak Penghasilan yang diperkirakan akan terutang pada akhir tahun pajak. Dengan sistem cicilan ini, beban pajak menjadi lebih ringan karena tersebar sepanjang tahun, bukan menumpuk pada satu momen pelaporan.
Perlu ditegaskan sejak awal: ini bukan pajak tambahan. Seluruh pembayaran selama satu tahun pajak pada umumnya dapat diperhitungkan kembali sebagai kredit pajak dalam SPT Tahunan, yaitu pajak yang telah dibayar sebelumnya dan dapat digunakan untuk mengurangi jumlah pajak yang masih harus dibayar pada akhir tahun.
Siapa yang Wajib Membayar Angsuran PPh Pasal 25?
Secara umum, wajib pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas serta wajib pajak badan yang memiliki kewajiban Pajak Penghasilan dapat dikenakan kewajiban membayar angsuran ini.
Namun tidak setiap perusahaan otomatis terkena. Besarnya kewajiban bergantung pada tiga faktor: kondisi perpajakan masing-masing wajib pajak, hasil perhitungan tahun sebelumnya, dan ketentuan perpajakan yang berlaku. Artinya jawaban atas pertanyaan ini keluar dari pembacaan SPT Tahunan terakhir Anda, bukan dari asumsi umum.
Mengapa Pemerintah Menerapkan Sistem Angsuran
Sistem angsuran ini melayani empat tujuan sekaligus.
- Membantu wajib pajak mencicil kewajiban pajaknya secara bertahap.
- Menjaga arus kas penerimaan negara sepanjang tahun.
- Mengurangi risiko tunggakan pajak di akhir tahun.
- Mempermudah pengelolaan keuangan wajib pajak.
Cara Menghitung Angsuran PPh Pasal 25
Pada prinsipnya, besarnya angsuran dihitung berdasarkan Pajak Penghasilan yang terutang pada tahun sebelumnya setelah memperhitungkan kredit pajak tertentu, lalu dibagi menjadi angsuran bulanan sesuai ketentuan perpajakan yang berlaku.
- Mulai dari Pajak Penghasilan yang terutang menurut SPT Tahunan tahun pajak sebelumnya.
- Kurangi dengan kredit pajak tertentu, yaitu pajak yang telah dipotong atau dipungut pihak lain maupun dibayar sendiri, sepanjang dapat diperhitungkan menurut ketentuan yang berlaku.
- Bagi hasilnya menjadi angsuran bulanan sesuai ketentuan perpajakan yang berlaku.
- Uji hasilnya terhadap kondisi usaha yang sedang berjalan, bukan menerimanya sebagai angka warisan.
Langkah kedua paling sering diabaikan. Bukti potong dari pihak lain menentukan besar kredit pajak yang boleh diperhitungkan, sehingga perusahaan yang arsipnya tidak rapi cenderung membayar lebih besar dari seharusnya. Ini terutama terjadi pada penghasilan jasa yang dipotong PPh Pasal 23 oleh pengguna jasa.
Langkah pertama pun tidak sesederhana menyalin satu baris angka. Besarnya PPh terutang badan dipengaruhi tarif yang berlaku bagi perusahaan Anda, termasuk kemungkinan penerapan fasilitas pengurangan tarif PPh Pasal 31E bagi wajib pajak badan dalam negeri yang memenuhi persyaratan. Rumus resminya beserta contoh perhitungan wajib pajak badan dan orang pribadi kami uraikan terpisah dalam cara menghitung angsuran PPh Pasal 25.
Catatan Penting
Perhitungan bersifat teknis dan perlakuannya dapat berbeda antar kategori wajib pajak. Karena itu banyak perusahaan melakukan review lebih dahulu sebelum menetapkan jumlah yang akan dibayar sepanjang tahun.
Mengapa Angsuran Tahun Ini Berbeda dari Tahun Lalu
Karena besarnya angsuran umumnya mengikuti kondisi perpajakan tahun sebelumnya, setiap perubahan pada tahun tersebut menggeser angka bulanan Anda. Empat pemicu utamanya sebagai berikut.
- Perubahan laba pada tahun pajak sebelumnya.
- Kondisi rugi yang mengubah posisi Pajak Penghasilan terutang.
- Perubahan besaran kredit pajak yang dimiliki.
- Perubahan ketentuan perpajakan yang berlaku.
Jadi kenaikan atau penurunan dibanding tahun lalu bukan otomatis kesalahan sistem. Yang perlu Anda pastikan adalah pergeseran itu dapat ditelusuri ke salah satu dari empat sebab di atas.
Kapan Angsuran Dibayar dan Bagaimana Pelaporannya?
PPh Pasal 25 dibayar setiap bulan sesuai jadwal yang ditetapkan dalam ketentuan perpajakan yang berlaku, dan keterlambatan pembayaran dapat menimbulkan sanksi administrasi. Kewajiban administrasi terkait pembayaran maupun pelaporan mengikuti ketentuan yang berlaku pada saat pembayaran dilakukan.
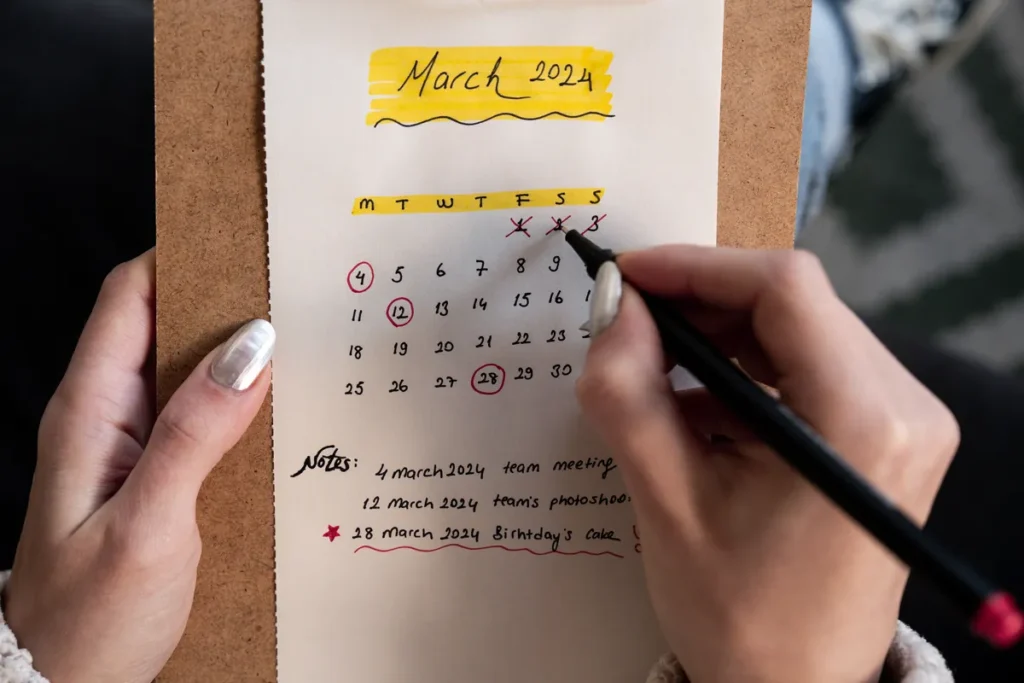
Konsekuensinya bagi tim keuangan ada dua. Jadwal bulanan harus masuk kalender keuangan sebagai agenda tetap, bukan pekerjaan yang diingat mendadak. Tata cara dan kanal administrasinya perlu diverifikasi ulang secara berkala, terlebih setelah perpindahan proses ke sistem administrasi perpajakan Coretax DJP.
PPh Pasal 25 Adalah Beban Arus Kas, Bukan Sekadar Aritmetika
Ya, PPh Pasal 25 mempengaruhi arus kas perusahaan. Karena merupakan pembayaran bulanan, angsuran ini perlu diperhitungkan dalam perencanaan cash flow agar tidak mengganggu operasional bisnis.
Sudut pandang inilah yang paling sering hilang. Sebagian besar penjelasan berhenti pada rumus, padahal bagi direktur keuangan dan pemilik usaha persoalan sesungguhnya adalah likuiditas: uang itu harus benar-benar tersedia di rekening setiap bulan.
Sebagai ilustrasi tanpa angka, bayangkan perusahaan distribusi yang tahun lalu berlaba tinggi lalu tahun ini kehilangan satu pelanggan besar. Angsuran bulanannya tetap mengikuti kondisi tahun lalu, sementara penerimaan kas hari ini menyusut. Perusahaan itu patuh secara teknis, tetapi tertekan secara kas tanpa perlu.
- Masukkan nilainya ke proyeksi kas bulanan sejak awal tahun.
- Sandingkan dengan proyeksi penerimaan agar terlihat bulan-bulan yang paling ketat.
- Tinjau ulang setiap kali ada perubahan material pada penjualan atau margin.
- Pisahkan pencatatannya agar tidak tercampur dengan beban pajak lain.
Cara Memastikan Jumlah Angsuran Anda Sudah Benar
Untuk mengetahui apakah jumlah yang Anda bayar sudah benar, perlu dilakukan review terhadap empat hal: SPT Tahunan sebelumnya, kredit pajak yang dimiliki, kondisi usaha terkini, dan ketentuan perpajakan yang berlaku. Empat titik ini adalah kerangka verifikasi minimum.
| Titik Verifikasi | Pertanyaan yang Harus Dijawab | Sumber Data |
|---|---|---|
| SPT Tahunan sebelumnya | Berapa Pajak Penghasilan yang terutang dan apakah angkanya sudah final? | SPT Tahunan tahun pajak terakhir beserta lampirannya |
| Kredit pajak yang dimiliki | Apakah seluruh pajak yang dipotong atau dipungut pihak lain sudah diperhitungkan? | Arsip bukti potong dan bukti pembayaran pajak |
| Kondisi usaha terkini | Apakah tahun berjalan masih sebanding dengan tahun yang menjadi dasar perhitungan? | Laporan keuangan berjalan dan proyeksi penjualan |
| Ketentuan perpajakan yang berlaku | Apakah dasar hukum dan tata cara administrasinya masih yang terbaru? | Ketentuan perpajakan terkini dan hasil konsultasi |
Perhatikan bahwa hanya satu dari empat titik itu yang bersifat historis. Perusahaan yang hanya memeriksa titik pertama belum melakukan verifikasi, melainkan sekadar konfirmasi ulang atas angka lama.
Pengurangan Angsuran PPh Pasal 25: Kapan Sebaiknya Diajukan
Dalam kondisi tertentu, wajib pajak dapat mengajukan permohonan pengurangan angsuran apabila terdapat perubahan signifikan terhadap kondisi usaha atau kemampuan pembayaran pajak. Ini mekanisme resmi, bukan kelonggaran informal.
Pertanyaan yang lebih penting bukan apakah boleh, melainkan kapan sebaiknya. Empat situasi berikut lazim menjadi dasar pertimbangan.
- Penjualan turun signifikan dibanding tahun yang menjadi dasar perhitungan.
- Perusahaan mengalami kerugian.
- Terdapat perubahan kondisi bisnis yang material.
- Angsuran yang berlaku tidak lagi mencerminkan kondisi usaha sebenarnya.
Persyaratan, dokumen pendukung, dan tata cara pengajuan mengikuti ketentuan perpajakan yang berlaku pada saat permohonan diajukan. Karena itu langkah pertama yang tepat adalah menyiapkan bukti kuantitatif atas perubahan kondisi usaha, bukan langsung mengubah nominal pembayaran. Menurunkan atau menghentikan pembayaran secara sepihak tanpa permohonan yang diproses sesuai ketentuan bukanlah pengurangan, melainkan kurang bayar, dengan konsekuensi sanksi administrasi dan tagihan pajak.
Perusahaan Sedang Merugi, Apakah Tetap Wajib Membayar?
Tidak selalu. Perusahaan yang mengalami penurunan usaha atau kerugian dapat memiliki kondisi perpajakan yang berbeda, sehingga perlu dilakukan analisis lebih lanjut sebelum menyimpulkan besaran kewajibannya.
Dua ekstrem sama kelirunya: menganggap kerugian otomatis membebaskan kewajiban, dan menganggap kewajiban itu mutlak tidak dapat disesuaikan. Keduanya melewatkan langkah yang sebenarnya diperlukan, yaitu analisis atas posisi perpajakan tahun berjalan.
Hubungan PPh Pasal 25 dengan SPT Tahunan
Seluruh pembayaran angsuran selama satu tahun pajak pada umumnya dapat diperhitungkan sebagai kredit pajak dalam SPT Tahunan. Uang yang Anda cicil setiap bulan tidak hilang, melainkan mengurangi pajak yang masih harus dibayar di akhir tahun.
Pada saat penyusunan SPT Tahunan, total yang telah dibayar dipertemukan dengan Pajak Penghasilan yang sebenarnya terutang. Hasilnya hanya punya tiga kemungkinan.
| Posisi Akhir Tahun | Kondisi | Konsekuensi bagi Perusahaan |
|---|---|---|
| Lebih besar dari pajak terutang | Terdapat kelebihan pembayaran pajak | Wajib pajak dapat memiliki posisi lebih bayar sesuai ketentuan yang berlaku; kas sempat tertahan sepanjang tahun |
| Lebih kecil dari pajak terutang | Terdapat kekurangan pembayaran pajak | Kekurangan masih harus dilunasi pada saat pelaporan SPT Tahunan |
| Mendekati pajak terutang | Perencanaan berjalan sesuai kondisi usaha | Tidak ada beban pelunasan besar di akhir tahun dan arus kas lebih terkendali |
Baris ketiga adalah sasaran tax planning yang baik: menghindari kekurangan bayar besar di akhir tahun, mengelola arus kas lebih efektif, mengurangi risiko sanksi administrasi, dan menjaga kepatuhan perpajakan. Kekurangan pembayaran pada baris kedua itulah yang dikenal sebagai PPh Pasal 29, dan perbedaan PPh 25 dan PPh 29 menguraikan bagaimana keduanya bertemu dalam satu SPT Tahunan.
Startup, UMKM, dan Perusahaan Baru: Kapan Kewajiban Ini Mulai Relevan
Perlakuan perpajakan perusahaan yang baru berdiri dapat berbeda tergantung kondisi dan ketentuan yang berlaku. Karena itu analisis perlu dilakukan sejak awal pendirian usaha, bukan ditunda sampai tahun pajak pertama berakhir.
Bagi startup, risikonya bersifat struktural. Banyak startup memusatkan perhatian pada pengembangan bisnis tetapi kurang memperhatikan kewajiban angsuran pajak, sehingga berpotensi menghadapi masalah kepatuhan di kemudian hari.
Bagi UMKM, titik kritisnya adalah masa transisi. Skema perpajakan UMKM memiliki karakteristik tersendiri, termasuk skema Pajak Penghasilan final bagi wajib pajak dengan peredaran bruto tertentu sesuai PP 55 Tahun 2022. Pemahaman mengenai PPh Pasal 25 tetap penting ketika bisnis berkembang dan memasuki skema perpajakan umum, karena ritme kewajiban bulanan dan perencanaan kas ikut berubah.
Lima Kesalahan Umum dan Risiko yang Menyertainya
Lima kesalahan berikut paling sering ditemukan pada pengelolaan PPh Pasal 25.
- Salah menghitung angsuran. Umumnya berasal dari dasar perhitungan yang keliru atau kredit pajak yang tidak lengkap.
- Tidak melakukan penyesuaian saat kondisi usaha berubah. Angka tetap mengikuti tahun lalu meski bisnis sudah bergerak ke arah berbeda.
- Terlambat membayar. Sering terjadi karena pembayaran bulanan tidak masuk kalender keuangan yang tetap.
- Tidak melakukan rekonsiliasi pajak secara berkala. Selisih baru ketahuan saat penyusunan SPT Tahunan, ketika ruang perbaikan sudah sempit.
- Salah mencatat pembayaran pajak dalam pembukuan. Laporan keuangan dan posisi kredit pajak menjadi tidak sinkron.
Kesalahan kelima paling jarang dibahas padahal dampaknya berlapis. Pencatatan yang keliru membuat angka kredit pajak dalam SPT Tahunan tidak sesuai dengan pembayaran yang sebenarnya dilakukan.
Mengapa Perusahaan Menerima Tagihan Terkait PPh Pasal 25?
Tagihan umumnya muncul dari empat penyebab: keterlambatan pembayaran, kekurangan pembayaran, kesalahan administrasi, dan koreksi dari otoritas pajak. Mengenali penyebabnya adalah langkah pertama sebelum menentukan respons, karena penanganan kesalahan administrasi berbeda dengan penanganan koreksi otoritas pajak.
Risiko yang menyertai kelalaian pembayaran pun berjenjang: sanksi administrasi, surat tagihan pajak, pemeriksaan pajak, hingga terganggunya kepatuhan perpajakan perusahaan secara keseluruhan. Dalam praktik, rangkaian itu dapat diawali permintaan penjelasan atas data dan/atau keterangan (SP2DK), yang kami bahas terpisah dalam panduan SP2DK, pemeriksaan, keberatan, dan banding.
Kapan Perusahaan Sebaiknya Melakukan Review PPh Pasal 25
Review sebaiknya dilakukan secara berkala, dengan empat momen yang paling menentukan.
- Menjelang penyusunan SPT Tahunan, karena hasilnya menjadi dasar angsuran tahun berikutnya.
- Ketika terjadi perubahan laba atau rugi yang signifikan.
- Sebelum mengajukan permohonan pengurangan angsuran, agar dasarnya kuat.
- Saat menghadapi pemeriksaan pajak, ketika seluruh riwayat pembayaran diuji.
Kesalahan dalam menentukan angsuran dapat berdampak pada kurang bayar pajak, lebih bayar pajak, gangguan arus kas, sanksi administrasi, hingga koreksi saat pemeriksaan pajak. Dengan pendampingan yang tepat, perusahaan dapat memastikan angsurannya sesuai kondisi bisnis dan ketentuan perpajakan yang berlaku. Ruang lingkupnya dapat Anda lihat pada halaman layanan AFPonTax.
Catatan Penting
Artikel ini adalah panduan umum. Ketentuan perpajakan, tata cara administrasi, dan besaran sanksi dapat berubah sewaktu-waktu, sementara perlakuan atas setiap wajib pajak bergantung pada fakta masing-masing. Konsultasikan kasus spesifik perusahaan Anda sebelum mengambil keputusan.
Panduan Lanjutan
- Cara Menghitung Angsuran PPh Pasal 25 — menjawab berapa persisnya angka bulanan Anda, lengkap dengan rumus resmi, contoh perhitungan wajib pajak badan maupun orang pribadi, dan rumus khusus kategori tertentu.
- Perbedaan PPh 25 dan PPh 29 — menjelaskan mengapa angsuran bulanan yang sudah disetor masih bisa berujung kurang bayar di akhir tahun, beserta contoh perhitungan, jatuh tempo, dan sanksi keterlambatannya.
Pastikan Angsuran Bulanan Anda Sesuai Kondisi Usaha
Jika angsuran bulanan perusahaan Anda tidak lagi mencerminkan kondisi usaha hari ini, atau Anda menerima tagihan yang tidak dipahami asal-usulnya, AFPonTax dapat membantu melalui Tax Review, Tax Planning, dan Tax Compliance. Kami juga mendampingi analisis pengajuan pengurangan angsuran, rekonsiliasi pembayaran pajak, serta pendampingan pemeriksaan pajak.
Pertanyaan yang Sering Diajukan
PPh Pasal 25 adalah pajak apa dan siapa yang wajib membayarnya?
PPh Pasal 25 adalah angsuran Pajak Penghasilan yang dibayarkan secara berkala setiap bulan selama tahun berjalan, sebagai pembayaran di muka atas pajak yang diperkirakan terutang pada akhir tahun. Secara umum, kewajiban ini dapat dikenakan kepada wajib pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas serta wajib pajak badan yang memiliki kewajiban Pajak Penghasilan. Besar kecilnya bergantung pada kondisi perpajakan masing-masing wajib pajak, hasil perhitungan tahun sebelumnya, dan ketentuan yang berlaku.
Bagaimana cara menghitung PPh Pasal 25?
Pada prinsipnya, besarnya angsuran dihitung berdasarkan Pajak Penghasilan yang terutang pada tahun sebelumnya setelah memperhitungkan kredit pajak tertentu, lalu dibagi menjadi angsuran bulanan sesuai ketentuan perpajakan yang berlaku. Karena perhitungannya cukup teknis dan perlakuannya dapat berbeda antar kategori wajib pajak, banyak perusahaan melakukan review terlebih dahulu sebelum menetapkan jumlah yang akan dibayar.
Kapan batas waktu pembayaran PPh Pasal 25 setiap bulan?
PPh Pasal 25 dibayar setiap bulan sesuai jadwal yang ditetapkan dalam ketentuan perpajakan yang berlaku, dan keterlambatan dapat menimbulkan sanksi administrasi. Karena tata cara administrasi dapat disesuaikan dari waktu ke waktu, verifikasi ketentuan yang berlaku pada saat pembayaran dilakukan.
Apakah PPh Pasal 25 merupakan pajak tambahan?
Tidak. PPh Pasal 25 bukan pajak tambahan, melainkan cicilan atau pembayaran pajak di muka yang nantinya diperhitungkan kembali dalam SPT Tahunan. Seluruh pembayaran selama satu tahun pajak pada umumnya dapat diperhitungkan sebagai kredit pajak, yaitu pajak yang telah dibayar sebelumnya dan dapat digunakan untuk mengurangi jumlah pajak yang masih harus dibayar pada akhir tahun.
Apakah perusahaan yang sedang merugi tetap wajib membayar PPh Pasal 25?
Tidak selalu. Perusahaan yang mengalami penurunan usaha atau kerugian dapat memiliki kondisi perpajakan yang berbeda, sehingga perlu dilakukan analisis lebih lanjut sebelum menyimpulkan besaran kewajibannya. Yang perlu dihindari adalah menghentikan pembayaran secara sepihak tanpa analisis dan tanpa permohonan yang diproses sesuai ketentuan.
Bagaimana cara mengajukan pengurangan angsuran bulanan PPh Pasal 25?
Dalam kondisi tertentu, wajib pajak dapat mengajukan permohonan pengurangan angsuran apabila terdapat perubahan signifikan terhadap kondisi usaha atau kemampuan pembayaran pajak. Pengajuan biasanya dipertimbangkan ketika penjualan turun signifikan, perusahaan mengalami kerugian, terdapat perubahan kondisi bisnis yang material, atau angsuran yang berlaku tidak lagi mencerminkan kondisi usaha sebenarnya. Persyaratan dan tata caranya mengikuti ketentuan yang berlaku saat permohonan diajukan.
Apa sanksi jika terlambat membayar PPh Pasal 25?
Keterlambatan pembayaran dapat mengakibatkan sanksi administrasi, munculnya tagihan pajak, serta risiko pemeriksaan apabila ditemukan ketidaksesuaian kepatuhan perpajakan. Jika kewajiban tidak dibayar sama sekali, risikonya berjenjang mulai dari sanksi administrasi, surat tagihan pajak, pemeriksaan pajak, hingga terganggunya kepatuhan perpajakan perusahaan. Besaran sanksi mengikuti ketentuan perpajakan yang berlaku.
Apa yang terjadi jika angsuran yang dibayar lebih besar atau lebih kecil dari pajak terutang?
Apabila setelah perhitungan SPT Tahunan terdapat kelebihan pembayaran pajak, wajib pajak dapat memiliki posisi lebih bayar sesuai ketentuan perpajakan yang berlaku. Sebaliknya, apabila totalnya lebih kecil daripada pajak yang sebenarnya terutang, kekurangan tersebut masih harus dilunasi pada saat pelaporan SPT Tahunan. Tax planning yang baik bertujuan mendekatkan kedua angka ini.
Apakah perusahaan yang baru berdiri langsung wajib membayar PPh Pasal 25?
Perlakuan perpajakan perusahaan yang baru berdiri dapat berbeda tergantung kondisi dan ketentuan yang berlaku, sehingga tidak dapat disimpulkan secara seragam. Karena itu analisis perlu dilakukan sejak awal pendirian usaha agar kewajiban bulanan dan proyeksi kas sudah terpetakan sejak tahun pertama.
Apakah UMKM dengan skema PPh final tetap perlu memahami PPh Pasal 25?
Ya. Meskipun skema perpajakan UMKM memiliki karakteristik tersendiri, termasuk skema Pajak Penghasilan final bagi wajib pajak dengan peredaran bruto tertentu sesuai PP 55 Tahun 2022, pemahaman mengenai PPh Pasal 25 tetap penting. Hal ini terutama berlaku ketika bisnis berkembang dan memasuki skema perpajakan umum, karena ritme kewajiban bulanan dan perencanaan arus kas akan berubah.





